 Loading
 Newsletter Commodity Evolution | 22 ottobre 2026
Per chi compra materie prime non conta soltanto quanto si muove la quotazione internazionale, ma quanta parte del movimento arriva davvero nella fattura in euro. È su questa distinzione che si innestano i tre approfondimenti dedicati al rame: premi fisici europei, andamento della produzione mineraria e segnali del mercato LME.
Il rapporto fra le quotazioni Cash correnti nelle due valute corrisponde a un EUR/USD implicito di circa 1,1195. Questo dato non indica però il cambio effettivamente applicato da ciascun fornitore, né consente da solo di ricostruire tutte le condizioni valutarie del periodo. Coperture sul cambio, differenze di fixing, premi fisici e clausole di indicizzazione possono incidere sul costo finale sostenuto dall’acquirente.
Il confronto valutario è particolarmente importante per gli uffici acquisti europei. La distanza tra la performance mensile del rame in dollari (−3,73%) e quella in euro (−2,24%) è di 1,49 punti percentuali. Anche l’alluminio, pur segnando un calo marcato, mostra in euro una contrazione meno intensa: −4,60% contro −6,04%.
Il Cambio Euro-Dollaro Modifica La Lettura Dei Prezzi
Il piombo si distingue per una maggiore stabilità: il mese si chiude, nel campione osservato, a −1,47% in dollari e +0,04% in euro. Il rame offre invece il segnale opposto: dopo un recupero nella terza settimana, la flessione dell’ultima settimana è del 2,23% in dollari e del 2,12% in euro, una dinamica coerente con la perdita di slancio descritta nell’analisi tecnica successiva.
Il nichel presenta invece una dinamica più favorevole nell’ultima settimana. Pur mantenendo un bilancio mensile negativo, registra un progresso del 7,05% in dollari e del 7,17% in euro: il recupero più consistente del gruppo, insufficiente però a riportare in positivo il mese. Sul piano della sequenza temporale, le tre settimane di variazioni positive del piombo in dollari contrastano con la debolezza persistente di zinco e alluminio nelle due settimane centrali del periodo.
La principale indicazione è che il mercato non sta attraversando una correzione uniforme. Lo stagno registra il peggior risultato mensile in dollari, con un arretramento del 6,91%, seguito da zinco e alluminio. Per quest’ultimo, la variazione negativa del 6,04% assume particolare rilevanza per i settori della trasformazione industriale, dove le oscillazioni della materia prima incidono sui budget di approvvigionamento.
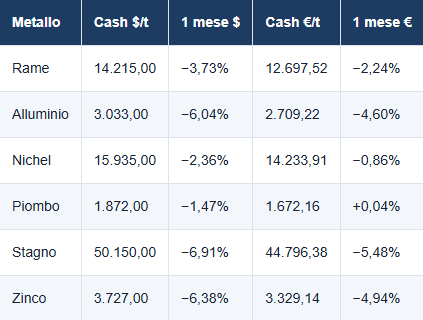
Fonte: Commodity Evolution, fixing Cash del 22 ottobre 2026. Rilevazioni in dollari e in euro effettuate alle 14:30
Performance Mensili Dei Metalli Non Ferrosi
La lettura cambia sensibilmente passando dalle quotazioni in dollari a quelle in euro. Nell’ultimo mese tutti e sei i principali metalli registrano una performance migliore in valuta europea: l’effetto del cambio ha contribuito ad attenuare le perdite espresse in dollari e, nel caso del piombo, a trasformare un calo in una variazione marginalmente positiva.
Il mercato dei metalli non ferrosi arriva al 22 ottobre 2026 con un bilancio mensile prevalentemente negativo, nonostante alcuni segnali di recupero nelle ultime sedute. I contratti Cash mostrano una debolezza particolarmente marcata per stagno, zinco e alluminio, mentre il piombo presenta una maggiore capacità di tenuta. Il rame, al centro degli approfondimenti di questa newsletter, continua invece a risentire di una pressione ribassista che contrasta con le tensioni ancora presenti sul fronte dell’offerta fisica.
Rame: premi record, produzione sotto pressione e primi segnali di correzione
Il mercato del rame entra nell’ultima parte di ottobre con tre segnali apparentemente contrastanti. In Europa i grandi produttori propongono premi fisici record per il 2027, BHP segnala un calo del 19% della produzione trimestrale, mentre il future LME a tre mesi, dopo mesi di rialzi, tenta una rottura ribassista della sua recente figura di consolidamento. Sono dinamiche diverse, ma per le imprese industriali conducono alla stessa conclusione: quotazione di Borsa, disponibilità di metallo e costo effettivo di acquisto non si muovono necessariamente insieme.
Premi Fisici Del Rame: L’Europa Si Prepara A Un 2027 Più Costoso
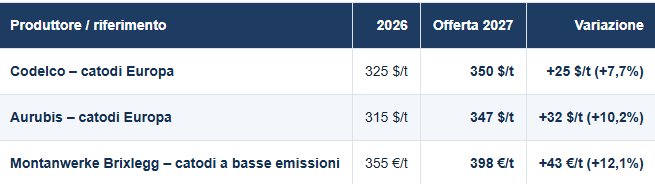
Il premio fisico torna al centro della negoziazione sul rame. Codelco ha proposto ai clienti europei un premio annuale di 350 dollari per tonnellata per il 2027, rispetto ai 325 dollari del 2026. Aurubis ha indicato un livello quasi identico, 347 $/t, in crescita dai precedenti 315 $/t. Le due proposte, distanti appena tre dollari, fissano un riferimento impegnativo per i compratori, ma sono offerte iniziali, non prezzi definitivi già accettati dall’intero mercato.
La distinzione è importante. Il premio non rappresenta la quotazione del rame, bensì il corrispettivo aggiunto al benchmark LME per ottenere catodi con determinate caratteristiche e condizioni di fornitura. Qualità, origine, disponibilità, trasporto e termini contrattuali possono cambiarne il valore. Di conseguenza, il costo industriale può aumentare anche con un LME relativamente stabile.
L’Offerta Mineraria Influenza Le Aspettative
Alle spalle delle proposte dei raffinatori si trova una filiera sottoposta a tensioni persistenti. Il mercato dei concentrati è caratterizzato da una disponibilità limitata rispetto al fabbisogno di alcune fonderie, con costi di trattamento e raffinazione molto compressi e talvolta negativi nelle valutazioni spot. Le difficoltà operative delle miniere e il tempo necessario per sviluppare nuove capacità produttive alimentano le preoccupazioni sulle forniture future.
La scarsità di concentrati, tuttavia, non equivale automaticamente a una carenza immediata di catodi in Europa. Tra estrazione e consegna del metallo raffinato intervengono scorte, capacità di trasformazione, spedizioni e scelte commerciali. Conta anche la distribuzione geografica dei flussi: gli arbitraggi e le aspettative relative ai dazi statunitensi possono rendere più conveniente destinare parte del materiale al mercato americano, modificando la disponibilità per gli utilizzatori europei.
Il Divario Tra Contratti Annuali E Mercato Spot
Lo spot europeo offre una fotografia più sfumata. Il 13 ottobre il premio per i catodi Grade A consegnati in Germania era pari a 270–300 $/t, in rialzo rispetto ai 250–280 $/t del 6 ottobre. Per il materiale CIF Rotterdam il riferimento si collocava a 160–205 $/t, contro 150–205 $/t una settimana prima. Il mercato immediato mostra quindi qualche rafforzamento, ma resta nettamente sotto le offerte annuali per il 2027.
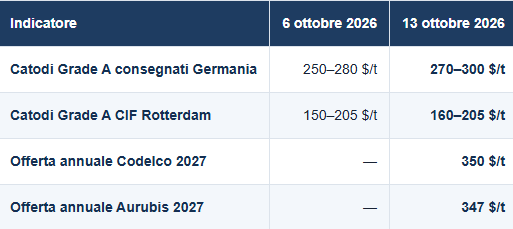
Il divario non è una contraddizione: il contratto annuale incorpora un impegno di fornitura e una prospettiva sull’intero anno, mentre lo spot rispecchia condizioni e disponibilità di uno specifico momento. Inoltre, CIF Rotterdam e consegna in Germania non includono gli stessi servizi logistici. Confrontare premi senza uniformare luogo, qualità, periodo, valuta e resa commerciale porta facilmente a conclusioni sbagliate.
Il Rame A Basse Emissioni Segue Una Logica Specifica
Montanwerke Brixlegg ha indicato per i propri catodi a basse emissioni 398 €/t nel 2027, contro 355 €/t nel 2026. Questo premio non si confronta direttamente con quelli in dollari dei grandi produttori: oltre al cambio occorre considerare certificazioni ambientali, caratteristiche del materiale e condizioni di vendita. Come ulteriore indicazione, il riferimento mensile europeo del rame a basse emissioni era pari a 315–411 $/t al 15 settembre, ma non costituisce un prezzo universale.
Le Implicazioni Per Gli Uffici Acquisti
Per trafilatori, produttori di vergella e cavi, aziende elettrotecniche e trasformatori italiani, il tema è concreto. Il costo complessivo del catodo dipende dal prezzo LME, dal premio fisico e dalle altre condizioni applicabili, compreso l’eventuale effetto del cambio euro/dollaro. Le imprese che vendono a prezzo fisso e acquistano materie prime a condizioni variabili possono vedere ridursi i margini; formule di indicizzazione e clausole di adeguamento aiutano invece a gestire parte del rischio.
Il punto decisivo per il budget 2027 è verificare quali premi si tradurranno in contratti effettivi. Una ripresa della domanda di cavi e reti elettriche potrebbe favorire i produttori nelle trattative; consumi industriali deboli e alternative spot meno costose rafforzerebbero invece la posizione dei compratori.
BHP: La Produzione Di Rame Arretra, Ma La Guidance Resta Invariata
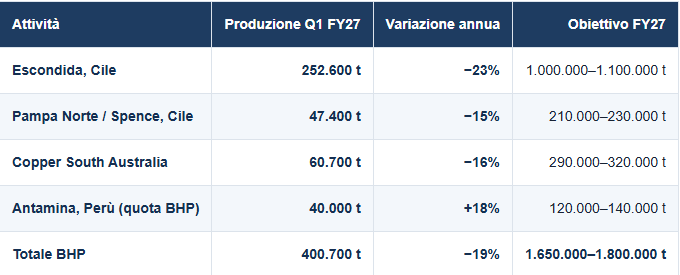
BHP ha prodotto 400.700 tonnellate di rame tra luglio e settembre 2026, il 19% in meno su base annua. Il dato, relativo al primo trimestre dell’esercizio fiscale 2027, riflette tenori minerari inferiori, manutenzioni, condizioni meteorologiche severe e un’interruzione operativa in Australia. La società mantiene tuttavia una previsione annuale di 1,65–1,80 milioni di tonnellate. Una conferma importante, che richiede però un’accelerazione produttiva nei trimestri successivi.
Fonte dei dati: comunicazione BHP del 20 ottobre 2026. Per Antamina è considerata la produzione attribuibile a BHP
Escondida, Il Nodo Principale
Escondida rappresenta quasi il 63% dell’output trimestrale di rame del gruppo e spiega buona parte del rallentamento. La produzione è scesa a 252.600 tonnellate, mentre il tenore medio del minerale alimentato ai concentratori è diminuito dallo 0,94% allo 0,81% rispetto al periodo comparabile. In termini pratici, occorre trattare più roccia per ottenere una quantità simile di metallo. A questa difficoltà strutturale si sono aggiunti lavori programmati e maltempo tra luglio e agosto, con ripercussioni sulla logistica mineraria.
Il 23 settembre un incidente mortale ha inoltre determinato una sospensione temporanea delle attività. La ripresa è avvenuta gradualmente, insieme alle verifiche di sicurezza. Il successivo accordo preliminare del 14 ottobre con il sindacato dei supervisori, relativo a un contratto di 36 mesi, ha ridotto il rischio di uno sciopero, senza eliminare i problemi tecnici e geologici del sito.
Australia In Ripresa, Antamina In Controtendenza
In Australia meridionale, il guasto al nastro trasportatore sotterraneo di Carrapateena ha condizionato un trimestre chiuso a 60.700 tonnellate, il 16% in meno. BHP ha riferito che la sostituzione del nastro è stata completata in sette settimane e che l’impianto è tornato alla piena capacità di trasporto dopo il riavvio progressivo di settembre. È un segnale favorevole per il recupero operativo, ma non assicura automaticamente il pieno recupero dei volumi persi.
Antamina è stata l’unica grande attività in crescita, con 40.000 tonnellate attribuibili a BHP, pari a un incremento del 18% grazie a migliori tenori programmati e a un funzionamento regolare. Pampa Norte ha invece registrato 47.400 tonnellate, il 15% in meno, in un contesto di variabilità del minerale e di gestione delle miscele destinate al concentratore.
Quanto Deve Accelerare La Produzione
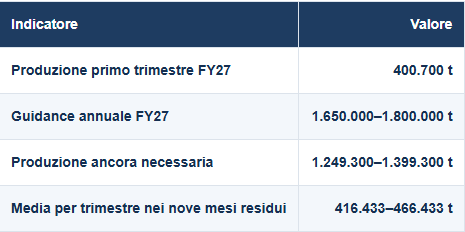
Per centrare la fascia annuale dichiarata, BHP deve produrre ancora tra 1.249.300 e 1.399.300 tonnellate nei nove mesi successivi. Il ritmo medio necessario si colloca quindi fra 416.433 e 466.433 tonnellate a trimestre, al di sopra delle 400.700 tonnellate appena registrate. È un semplice calcolo sulla guidance, non una nuova previsione comunicata dal gruppo.
Il Rischio È Più Ampio Di Un Singolo Gruppo
Il rallentamento si inserisce in una fase difficile per il settore cileno. Secondo i dati richiamati nell’analisi, la produzione nazionale del Cile è diminuita del 7% nei primi sette mesi del 2026, a 2,88 milioni di tonnellate. Se le grandi miniere faticano a mantenere i volumi, anche l’offerta di concentrati per le fonderie diventa più vulnerabile. Ciò non determina necessariamente una carenza immediata di rame raffinato, ma può modificare le aspettative sui costi industriali e sui premi fisici.
BHP sta intanto preparando capacità futura. Ha approvato 800 milioni di dollari di finanziamento preliminare per un nuovo concentratore a Escondida, destinati alle attività preparatorie e progettuali. Per Copper South Australia ha inoltre indicato un potenziale di circa 500.000 tonnellate annue entro il 2035 e fino a 650.000 entro il 2040. Sono orizzonti industriali di lungo termine, non forniture che possono compensare le difficoltà attuali.
Per gli acquirenti la variabile da osservare è la continuità produttiva, insieme alle scorte disponibili, alle condizioni dei concentrati e ai premi regionali. Il prossimo aggiornamento BHP servirà soprattutto a capire se la ripresa operativa sia abbastanza robusta da sostenere la guidance confermata.
Rame LME: Il Triangolo Simmetrico Apre Uno Scenario Ribassista Condizionale
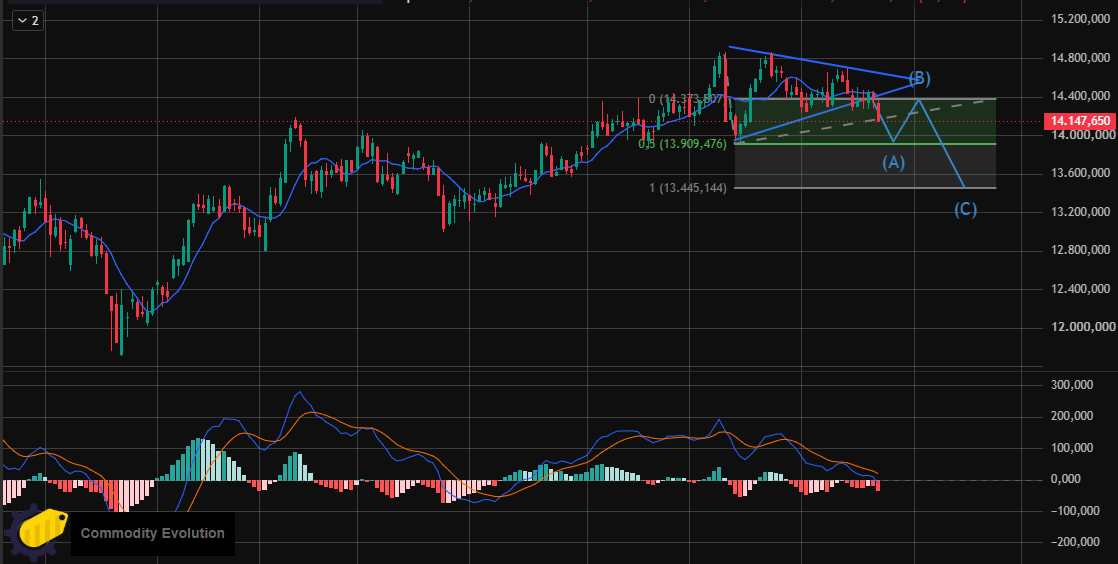
Dopo il recupero iniziato in primavera e l’ascesa estiva, il rame LME a tre mesi sta attraversando una fase tecnica più fragile. I massimi di settembre, nell’area 14.800–14.900 $/t, hanno lasciato spazio a oscillazioni più compresse: massimi decrescenti e minimi crescenti hanno disegnato un triangolo simmetrico, figura che segnala una temporanea perdita di direzionalità e può risolversi in entrambi i sensi.
Rame LME – 3 mesi $/ton giornaliero
Il 22 ottobre la chiusura osservata sul grafico è stata di 14.190,70 $/t, con una variazione giornaliera del −1,32%. Le ultime candele sembrano avere superato verso il basso la trendline ascendente della figura. La violazione è degna di attenzione, ma una rottura marginale non basta a confermare un nuovo trend, soprattutto quando il livello esatto della linea è stimato visivamente.
Le Chiusure Che Faranno La Differenza
La fascia 14.100–14.200 $/t costituisce il primo banco di prova. Chiusure giornaliere chiaramente inferiori, seguite da un tentativo di recupero respinto, rafforzerebbero l’interpretazione ribassista. Una discesa stabile sotto 14.000 $/t rappresenterebbe una conferma ulteriore. Al contrario, il recupero di 14.350–14.450 $/t e il ritorno nel triangolo aumenterebbero il rischio di un falso segnale.
La configurazione descritta non è un falling wedge: nel cuneo discendente entrambe le trendline puntano verso il basso; nel triangolo simmetrico, invece, la resistenza scende mentre il supporto sale. È una distinzione rilevante perché la figura, prima della rottura, non indica di per sé una direzione obbligata.
Obiettivi Di Prezzo E Orizzonte Temporale
La proiezione geometrica parte dall’altezza iniziale della figura, stimata visivamente in 850–900 $/t tra un massimo vicino a 14.850 $/t e una base nell’area 13.950–14.000 $/t. Sottraendo tale ampiezza da un ipotetico punto di rottura intorno a 14.200–14.300 $/t, si ottiene un target teorico nell’area 13.300–13.450 $/t. È una fascia indicativa, non la previsione di un minimo certo.
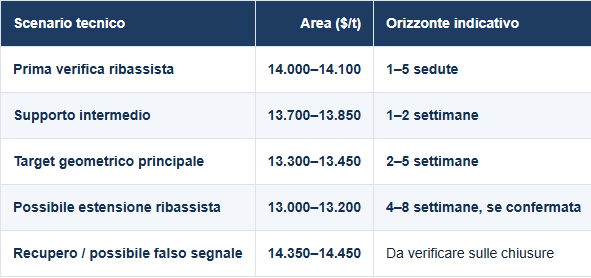
Il movimento, qualora ottenesse conferme, potrebbe svilupparsi fra la fine di ottobre e novembre 2026. Le finestre temporali sono ipotesi di lavoro: la geometria del triangolo consente di stimare un’ampiezza, non di stabilire una scadenza esatta. Prima di raggiungere il target più profondo, i prezzi potrebbero fermarsi a 14.000–14.100 $/t, reagire verso l’alto oppure trovare sostegno a 13.700–13.850 $/t.
Il MACD E Gli Scenari Alternativi
Il MACD mostra un momentum in indebolimento, con le linee vicine allo zero e un istogramma leggermente negativo. L’indicatore è coerente con la perdita di slancio dopo il rialzo estivo, ma non certifica da solo l’arrivo a 13.300 $/t. Sarebbe più significativo osservare debolezza persistente dell’indicatore insieme a chiusure dei prezzi al di sotto della trendline infranta.
Restano aperte tre traiettorie. Una rottura confermata renderebbe centrali i supporti a 14.000–14.100 e 13.700–13.850 $/t, prima della proiezione principale. Un rapido rientro oltre 14.350–14.450 $/t ridimensionerebbe il segnale e potrebbe riportare i prezzi verso 14.500–14.600 $/t, poi verso i massimi di settembre. Infine, una lateralità prolungata tra 14.000 e 14.400 $/t imporrebbe di aggiornare la figura anziché applicarne meccanicamente il target iniziale.
Cosa Cambia Per Le Imprese Che Acquistano Rame
Una correzione del future in dollari non coincide automaticamente con un risparmio dello stesso importo per l’acquirente europeo. Premi fisici, tempi di quotazione, condizioni di fornitura e cambio EUR/USD possono compensare parte del ribasso LME. Per questo una strategia di approvvigionamento dovrebbe valutare il costo complessivo in euro per tonnellata, non soltanto il prezzo sul grafico.
Una discesa verso i supporti può diventare l’occasione per esaminare acquisti scaglionati, coperture e clausole di indicizzazione, in funzione dei fabbisogni effettivi. Ma rinviare indiscriminatamente gli ordini confidando in un minimo futuro comporta il rischio opposto: che il rame recuperi rapidamente le resistenze. Per fine ottobre e novembre, il segnale resta ribassista soltanto in termini condizionali, finché le chiusure non ne confermeranno la validità.
La Sintesi Per Il Mercato Industriale
Il rame presenta oggi una divergenza che gli uffici acquisti non possono ignorare: mentre il grafico LME suggerisce la possibilità di una correzione di breve periodo, i premi europei per il 2027 puntano verso l’alto e le difficoltà minerarie ricordano quanto sia complesso espandere l’offerta. Nessuno di questi elementi, isolatamente, determina il prezzo finale.
La priorità è separare tre rischi: prezzo finanziario, premio fisico e cambio valutario. Solo una lettura congiunta, integrata con scorte e fabbisogni aziendali, consente di pianificare acquisti e budget senza confondere un possibile ribasso del benchmark con un miglioramento garantito delle condizioni di fornitura.
Commodity Evolution è la soluzione ideale per supportare l’attività di budgeting e negoziazione del dipartimento acquisti aziendale.
L’accesso alla piattaforma permetterà di visualizzare in ogni momento i prezzi in tempo reale e molte informazioni relative al mercato dei metalli, acciaio, rottami e tanti altri settori di riferimento, con più di 1.500 prodotti di riferimento.
Richiedi senza impegno una Demo Gratuita
Disclaimer
Il presente documento è stato redatto da Commodity Evolution. Il presente documento è destinato alla consultazione da parte dei soggetti cui viene indirizzato, e, in ogni caso, non si propone di sostituire il giudizio personale dei soggetti a cui si rivolge. Pur ponendo la massima cura nella predisposizione del presente documento e considerando affidabili i suoi contenuti, Commodity Evolution non si assume tuttavia alcuna responsabilità in merito all’esattezza, completezza e attualità dei dati e delle informazioni contenuti ovvero presenti sulle risorse e dati utilizzati ai fini della sua predisposizione. Di conseguenza Commodity Evolution declina ogni responsabilità per errori od omissioni. Le opinioni, previsioni o stime contenute nel presente documento sono formulate con esclusivo riferimento alla data di redazione del presente documento, e non vi è alcuna garanzia che i futuri risultati o qualsiasi altro evento futuro saranno coerenti con le opinioni, previsioni o stime qui contenute. Qualsiasi informazione contenuta nel presente documento potrà, successivamente alla data di redazione del medesimo, essere oggetto di qualsiasi modifica o aggiornamento, senza alcun obbligo di comunicare tali modifiche o aggiornamenti a coloro ai quali tale documento sia stato in precedenza distribuito. La presente pubblicazione viene a Voi fornita per meri fini di informazione ed illustrazione, non costituendo in nessun caso offerta al pubblico di prodotti finanziari ovvero promozione di servizi e/o attività di investimento né nei confronti di persone residenti in Italia né di persone residenti in altre giurisdizioni. Commodity Evolution, né alcuno dei suoi amministratori, rappresentanti o dipendenti assume alcun tipo di responsabilità, in tutta o in parte, per i danni (inclusi, a titolo meramente esemplificativo, il danno per perdita o mancato guadagno, interruzione dell’attività, perdita di informazioni o altre perdite economiche di qualunque natura) derivanti dall’uso, in qualsiasi forma e per qualsiasi finalità, dei dati e delle informazioni presenti in questo documento.