 Loading
 Il rame ha chiuso lunedì la quinta seduta consecutiva in rialzo, tornando ad avvicinarsi al record storico raggiunto il 10 settembre. A sostenere il metallo sono stati i segnali di crescente scarsità dell’offerta in Cina, il rapido restringimento delle disponibilità effettive nei magazzini del London Metal Exchange e il recupero dei mercati azionari.
Il contratto Comex con consegna a dicembre è salito a New York fino a 6,8410 dollari per libbra, il valore più elevato dal 10 settembre, con un progresso massimo intraday del 3,3%. Intorno a metà seduta, il contratto era scambiato a 6,7770 dollari per libbra, equivalenti a circa 14.940 dollari per tonnellata, in aumento dell’1,3% rispetto alla chiusura precedente.
Anche il rame a tre mesi del London Metal Exchange ha recuperato terreno, raggiungendo 14.710,50 dollari per tonnellata prima di arretrare verso 14.650 dollari. Entrambi i mercati sono così tornati in prossimità del massimo assoluto di 14.875 dollari per tonnellata registrato il 10 settembre.
| Indicatore | Valore |
|---|---|
| Comex dicembre, massimo intraday | 6,8410 $/lb |
| Comex dicembre, metà seduta | 6,7770 $/lb, circa 14.940 $/t |
| Variazione Comex giornaliera | +1,3%, dopo un massimo di +3,3% |
| Rame LME a tre mesi, massimo | 14.710,50 $/t |
| Rame LME a tre mesi, valore successivo | Circa 14.650 $/t |
| Record storico del 10 settembre | 14.875 $/t |
| Performance dall’inizio del 2026 | +20% |
| Distanza dal record | Meno del 2% |
Undici Settimane Positive Su Dodici
Il rame aveva concluso venerdì la sua undicesima settimana positiva sulle ultime dodici, confermando la solidità di un movimento che ha portato il prezzo a guadagnare il 20% dall’inizio del 2026.
Il rally era stato temporaneamente interrotto dopo il massimo del 10 settembre. A provocare la correzione erano stati i dubbi sulle tempistiche degli eventuali dazi statunitensi sul rame raffinato e il tono restrittivo assunto dalla Federal Reserve.
La banca centrale statunitense ha aumentato la scorsa settimana il tasso di riferimento di un quarto di punto percentuale, realizzando il primo rialzo dal luglio 2023, e ha avvertito che potrebbero seguire ulteriori incrementi.
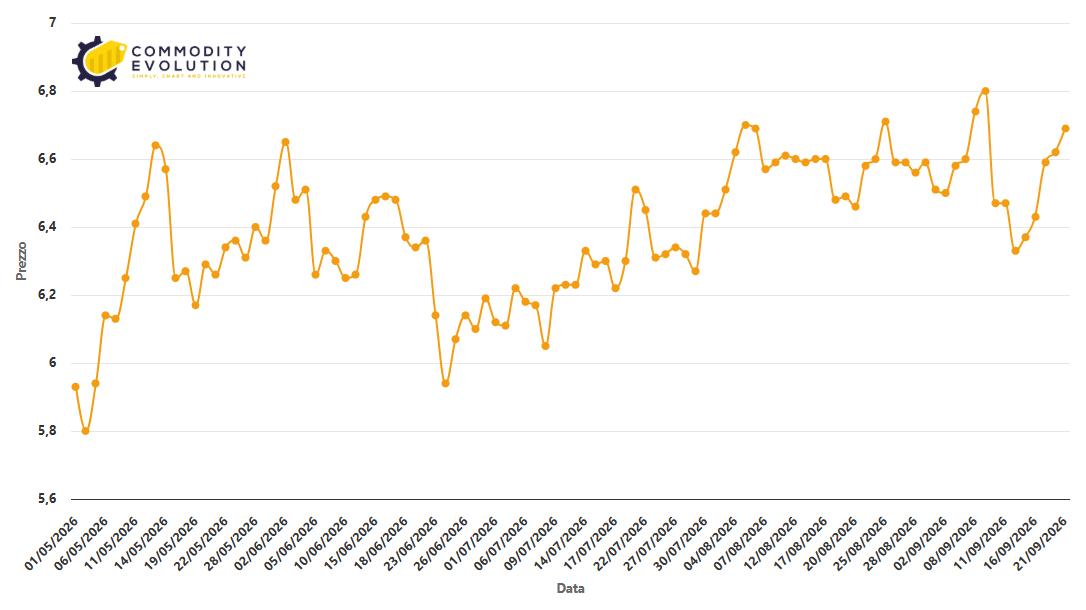
Rame 3M – USA $/lb – Powered by Commodity Evolution
Tassi più elevati tendono a frenare l’attività economica, aumentare il costo del credito e ridurre la domanda di materie prime industriali. La reazione iniziale del rame aveva quindi riflesso il timore che una politica monetaria più severa potesse indebolire i consumi.
Il ritorno degli acquisti mostra però che, almeno nel breve periodo, le tensioni fisiche sull’offerta stanno prevalendo sui rischi macroeconomici.
Gli Investitori Tornano Sul Mercato
I fondi avevano ridotto le proprie posizioni nette lunghe sul rame Comex nella settimana conclusa il 15 settembre, mentre il quadro dei possibili dazi statunitensi restava incerto.
Secondo Ole Hansen di Saxo Bank, gli acquisti speculativi sono successivamente tornati, sostenuti dalle aspettative che i trasformatori cinesi ricostituiscano le scorte prima delle festività nazionali.
La Cina celebrerà la Festa di Metà Autunno a partire dal 25 settembre e le festività della Giornata Nazionale dal 1° al 7 ottobre. Le interruzioni dell’attività possono spingere i consumatori industriali ad anticipare gli acquisti per evitare carenze di materiale durante il periodo festivo.
La prospettiva di una ricostituzione delle scorte ha rafforzato il sentiment proprio mentre il mercato fisico cinese mostrava segnali sempre più evidenti di tensione.
La Cina Paga Un Premio Sempre Più Elevato
Il segnale più immediato arriva dal premio Yangshan, cioè il sovrapprezzo pagato rispetto alle quotazioni LME per il rame destinato al principale centro di importazione cinese vicino a Shanghai.
Il premio ha concluso la scorsa settimana a 124 dollari per tonnellata, il livello più elevato in quasi quattro anni, prima di scendere leggermente a 119 dollari lunedì.
Un premio elevato indica che gli acquirenti cinesi sono disposti a pagare di più per assicurarsi il metallo fisico. Questa disponibilità riflette una maggiore competizione per le unità immediatamente utilizzabili e segnala che l’offerta domestica non è sufficiente a soddisfare completamente la domanda.
La tensione potrebbe non attenuarsi prima della fine dell’anno. Diverse raffinerie cinesi hanno programmato interventi di manutenzione in ottobre e novembre, secondo Shanghai Metals Market, limitando la possibilità di un rapido aumento della produzione interna.
A complicare il quadro contribuisce la congestione del porto di Shanghai, che rende difficile valutare con precisione la velocità con cui i carichi importati potranno essere scaricati e immessi sul mercato.
Il London Metal Exchange Entra In Backwardation
Il segnale più chiaro della scarsità arriva dalla struttura temporale dei prezzi del London Metal Exchange. Il rame cash viene ora scambiato con un premio di 26 dollari per tonnellata rispetto al contratto a tre mesi.
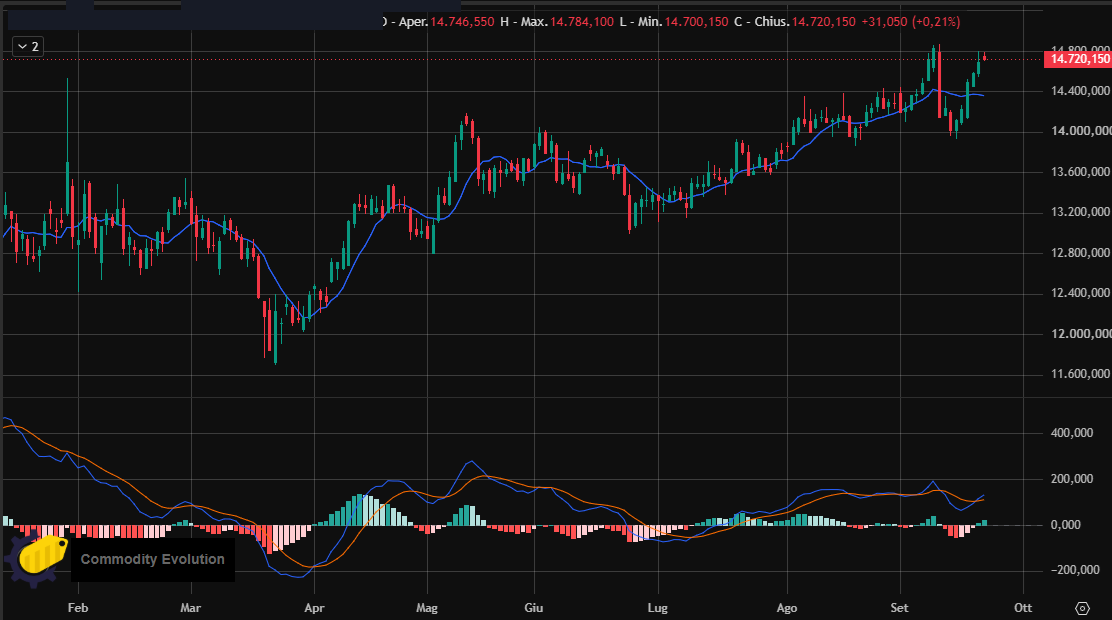
Rame LME – 3 mesi $/ton giornaliero
Soltanto una settimana prima, il metallo disponibile immediatamente presentava uno sconto di 86 dollari per tonnellata rispetto alla scadenza trimestrale. Il mercato è quindi passato rapidamente dal contango alla backwardation.
La backwardation indica che gli acquirenti attribuiscono un valore maggiore al rame disponibile oggi rispetto a quello consegnabile tra tre mesi. In altre parole, alcuni utilizzatori non possono attendere e sono disposti a pagare un premio per ottenere il materiale immediatamente.
| Indicatore Di Disponibilità | Valore |
|---|---|
| Premio cash LME sul contratto a tre mesi | +26 $/t |
| Struttura una settimana prima | Sconto di 86 $/t |
| Scorte totali nei magazzini LME | 255.900 t |
| Warrant cancellati | 115.450 t, pari al 45% |
| Ulteriori cancellazioni in Asia | 9.600 t |
| Metallo effettivamente disponibile sul LME | 133.725 t |
| Scorte nei magazzini Comex | 696.204 t |
| Quota Comex sulle scorte monitorate dalle borse | 69% |
| Variazione settimanale delle scorte Comex | −65 t |
| Rame atteso negli Stati Uniti tra settembre e ottobre | Circa 100.000 t |
Quasi Metà Delle Scorte LME È Già Prenotata
Lunedì, i magazzini registrati presso il London Metal Exchange contenevano complessivamente 255.900 tonnellate di rame. Di queste, 115.450 tonnellate, equivalenti al 45%, risultavano sotto warrant cancellato, vale a dire già prenotate per il ritiro.
Il dato include un’ulteriore cancellazione di 9.600 tonnellate in Asia. Il metallo effettivamente disponibile per il mercato si è così ridotto a 133.725 tonnellate.
La distinzione tra scorte totali e disponibilità effettiva è essenziale. Il rame presente fisicamente nei magazzini ma già destinato al ritiro non può essere considerato liberamente disponibile per nuovi acquirenti.
Il forte aumento dei warrant cancellati indica quindi che la scarsità non riguarda soltanto le aspettative, ma si sta traducendo in un’effettiva sottrazione di metallo dal sistema LME.
Gli Stati Uniti Hanno Accumulato Il Rame Mondiale
La situazione statunitense si presenta opposta. I magazzini Comex detengono 696.204 tonnellate di rame, pari a circa il 69% di tutto il metallo monitorato dalle principali borse.
L’enorme concentrazione è il risultato della corsa degli importatori a trasferire rame negli Stati Uniti in vista di dazi che Washington non ha ancora introdotto. Il differenziale di prezzo aveva reso conveniente convogliare materiale verso il mercato americano, sottraendolo ad altre regioni.
Questa fase di accumulo sembra però avvicinarsi al limite. Secondo The Copper Journal, le scorte Comex sono diminuite di 65 tonnellate nell’ultima settimana, segnando il primo calo settimanale da aprile.
La riduzione è minima in termini assoluti, ma rappresenta un possibile punto di svolta. Il fatto che le scorte abbiano smesso di aumentare suggerisce che la capacità statunitense di assorbire nuovo metallo si stia esaurendo.
Il Premio Comex Si Restringe
Un altro segnale arriva dal differenziale tra i prezzi spot Comex e LME. Nel corso di settembre, il premio americano si è ridotto a circa 1,6 centesimi di dollaro per libbra, il livello più contenuto da aprile.
La compressione dello spread riduce l’incentivo economico a spedire rame verso gli Stati Uniti. Se il premio non copre trasporto, finanziamento, assicurazione e movimentazione, nuovi flussi diventano meno convenienti.
La diminuzione del vantaggio di prezzo americano potrebbe contribuire a riequilibrare i flussi internazionali, rendendo nuovamente disponibile più metallo per l’Europa e l’Asia.
Il processo non sarà però immediato. Gran parte della capacità di stoccaggio del porto di New Orleans, principale punto di consegna del Comex, risulta già occupata.
Inoltre, circa 100.000 tonnellate di rame provenienti dall’Africa e dal Sud America sono attese negli Stati Uniti tra settembre e ottobre. Con nuovi carichi in arrivo e spazi limitati, il mercato americano sta rapidamente esaurendo la capacità di assorbire ulteriore materiale.
Petrolio E Borse Favoriscono Il Recupero
Anche il contesto macroeconomico ha sostenuto il rame lunedì. Il petrolio è sceso sulle speranze di una soluzione diplomatica alla guerra con l’Iran, attenuando i timori che quotazioni del greggio vicine a 100 dollari per barile potessero frenare l’economia mondiale.
Il calo dell’energia ha ridotto le preoccupazioni sull’inflazione e sui costi industriali, contribuendo a migliorare la propensione al rischio.
Le borse hanno inoltre registrato un rialzo in vista del vertice previsto questa settimana tra il presidente statunitense Donald Trump e il presidente cinese Xi Jinping.
La combinazione tra mercati azionari positivi, petrolio in calo e aspettative di dialogo tra Washington e Pechino ha creato un ambiente favorevole agli acquisti di rame.
Le Azioni Minerarie Seguono Il Rame, Ma Restano In Rosso
I titoli delle società produttrici hanno seguito il metallo al rialzo nella seduta di lunedì. Il settore resta tuttavia nettamente negativo nel mese di settembre, dopo la correzione iniziata in corrispondenza del record del rame del 10 settembre.
| Società | Movimento Di Lunedì | Capitalizzazione | Performance Di Settembre |
|---|---|---|---|
| Freeport-McMoRan | +0,6% | 103,3 mld $ | −5,0% |
| Southern Copper | +0,7% | 166,3 mld $ | −5,7% |
| Rio Tinto | — | 165,2 mld $ | — |
| First Quantum Minerals | +2,5% | 26,4 mld $ | — |
| Lundin Mining | +2,1% | 20,8 mld $ | −7,7% |
| Ivanhoe Mines | +2,8% | 12,6 mld $ | — |
| Teck Resources | +1,2% | 32,5 mld $ | — |
| Anglo American | +2,0% | — | — |
| Capstone Copper | +0,6% | — | −9,4% |
| Luca Mining | Oltre +8% | — | — |
| Glencore | −3,1% | 84,8 mld $ | −9,3% |
| BHP | — | 220,5 mld $ | −8,4% |
| Antofagasta | — | 48,3 mld $ | −9,5% |
Freeport Recupera, Ma Pesa Ancora Grasberg
Freeport-McMoRan, il maggiore produttore quotato di rame, è salita dello 0,6% a New York, raggiungendo 71,94 dollari per azione e una capitalizzazione di 103,3 miliardi di dollari. Il titolo resta comunque in calo del 5% nel mese.
I problemi operativi della società nella miniera di Grasberg, in Indonesia, si sommano alla riduzione della produzione di Ivanhoe Mines a Kamoa-Kakula, nella Repubblica Democratica del Congo.
Secondo Sprott Asset Management, queste interruzioni hanno eliminato circa 600.000 tonnellate dalle previsioni di offerta globale per l’anno. Le difficoltà potrebbero inoltre determinare nel 2026 il primo calo della produzione mineraria mondiale di rame dal 2017.
Il rischio di una contrazione dell’offerta estrattiva rafforza l’impatto della ridotta disponibilità visibile sul mercato fisico e contribuisce a sostenere le quotazioni.
Southern Copper Supera Rio Tinto
Southern Copper è avanzata dello 0,7%, raggiungendo una capitalizzazione di 166,3 miliardi di dollari. Il valore colloca la società messicana appena davanti a Rio Tinto, valutata 165,2 miliardi, nella seconda posizione della classifica MINING.COM dei gruppi minerari più preziosi al mondo.
Southern Copper aveva brevemente superato Rio Tinto già in agosto, prima di tornare indietro. Nonostante il recupero di lunedì, il titolo resta in calo del 5,7% nel mese di settembre.
La capitalizzazione riflette la crescente importanza attribuita dal mercato alle società con una forte esposizione al rame, in un contesto segnato da difficoltà operative e da aspettative di scarsità futura.
First Quantum Punta Sull’Elettrificazione Delle Miniere
A Toronto, First Quantum Minerals ha guadagnato il 2,5%, portando il proprio valore di mercato a 26,4 miliardi di dollari.
La società ha ottenuto la scorsa settimana un brevetto britannico per il proprio sistema di trasporto assistito da linea elettrica, o trolley-assist. Secondo First Quantum, la tecnologia può ridurre fino al 90% il consumo di diesel dei camion durante i percorsi in salita.
Il sistema rappresenta un esempio di come l’elettrificazione possa diminuire i costi energetici e le emissioni delle attività estrattive, migliorando contemporaneamente l’efficienza del trasporto nelle miniere.
Lundin E Ivanhoe Recuperano Dopo Le Revisioni
Lundin Mining è salita del 2,1%, raggiungendo una capitalizzazione di 20,8 miliardi di dollari. Il titolo rimane però in perdita del 7,7% a settembre, dopo che la società ha ridotto le proprie previsioni per il 2026.
Ivanhoe Mines ha guadagnato il 2,8%, portando il valore di mercato a 12,6 miliardi di dollari. La società era uscita dalla classifica delle prime 50 aziende minerarie mondiali dopo la revisione al ribasso delle prospettive di Kamoa-Kakula.
Il recupero dei due titoli non cancella quindi l’impatto delle riduzioni produttive e delle guidance meno favorevoli, ma riflette la reazione positiva del settore al rialzo del rame.
Teck Attende Il Via Libera Cinese Alla Fusione
Teck Resources è avanzata dell’1,2% a New York, raggiungendo una valutazione di 32,5 miliardi di dollari. La società canadese attende l’approvazione delle autorità cinesi alla fusione da 53 miliardi di dollari con Anglo American, salita a sua volta del 2% negli scambi statunitensi.
Glencore, che detiene una partecipazione del 44% nella miniera Collahuasi, si trova al centro del possibile processo di integrazione tra quest’ultima e Quebrada Blanca, controllata da Teck.
L’operazione potrebbe generare sinergie nel rame stimate in 1,4 miliardi di dollari all’anno, ma la loro realizzazione dipenderà dagli accordi tra i partner e dal completamento della fusione.
Capstone Vende Cozamin, Luca Sale Oltre L’Otto Per Cento
Capstone Copper ha guadagnato lo 0,6% a Toronto dopo aver raggiunto un accordo per vendere la miniera Cozamin, in Messico, a Luca Mining per un valore potenziale massimo di 385 milioni di dollari.
L’accordo comprende fino a 60 milioni di dollari di pagamenti subordinati a un prezzo medio del rame superiore a 7 dollari per libbra tra il 2027 e il 2029.
Capstone concentrerà le proprie attività sul Cile e sull’Arizona. Il titolo resta in calo del 9,4% nel mese, mentre Luca Mining è balzata di oltre l’8% dopo l’annuncio.
Le Grandi Diversificate Restano Più Deboli
I grandi gruppi minerari diversificati hanno registrato un andamento peggiore rispetto alle società maggiormente concentrate sul rame.
Le azioni statunitensi di Glencore sono diminuite del 3,1% lunedì, riducendo la capitalizzazione del gruppo svizzero a 84,8 miliardi di dollari. Il titolo ha perso il 9,3% a settembre, mentre proseguono le conseguenze dei rapporti della società con il commerciante di minerale di ferro Radiant World.
BHP, valutata 220,5 miliardi di dollari, è in calo dell’8,4% nel mese. A luglio, la produzione della miniera Escondida in Cile è diminuita del 22%, aggiungendo un nuovo elemento di preoccupazione sul fronte dell’offerta.
Antofagasta ha perso il 9,5% a Londra dopo aver ridotto le proprie previsioni per il 2026. La società presenta una capitalizzazione di 48,3 miliardi di dollari.
La debolezza dei grandi produttori riflette le difficoltà operative che, allo stesso tempo, stanno sostenendo il prezzo del metallo.
Cile E Zambia Confermano I Problemi Dell’Offerta
I problemi non riguardano soltanto singole società. La produzione cilena di rame è diminuita del 9,4% a luglio, mostrando una contrazione significativa nel principale Paese produttore mondiale.
La società statale Codelco ha inoltre rinviato un piano di ristrutturazione che potrebbe comportare il taglio di un quinto della forza lavoro.
In Zambia, Konkola Copper Mines ha riavviato soltanto lunedì la fonderia di Nchanga, dopo un fermo per manutenzione durato 106 giorni anziché i 60 inizialmente programmati.
Questi ritardi si aggiungono alle difficoltà di Grasberg, Kamoa-Kakula ed Escondida. La successione di interruzioni, revisioni produttive e manutenzioni prolungate riduce la capacità dell’offerta mineraria e raffinata di rispondere rapidamente ai prezzi elevati.
Il Rame Resta A Meno Del Due Per Cento Dal Record
Il rame ha guadagnato il 20% dall’inizio del 2026 e viene scambiato a meno del 2% dal proprio massimo storico.
Il rally è sostenuto da una combinazione particolarmente favorevole: domanda cinese più aggressiva, riduzione del metallo disponibile sul LME, interruzioni minerarie e minore capacità degli Stati Uniti di continuare ad assorbire le scorte mondiali.
I principali rischi restano la politica monetaria statunitense, l’incertezza sui dazi e la possibilità che il rallentamento economico riduca la domanda industriale. Nel breve periodo, tuttavia, il mercato sembra concentrarsi soprattutto sulla disponibilità immediata.
La rapida trasformazione della curva LME in backwardation mostra che gli acquirenti hanno bisogno di rame oggi, non tra tre mesi. Finché questa urgenza resterà visibile nei premi fisici, nei warrant cancellati e nei livelli delle scorte disponibili, il record del 10 settembre continuerà a rappresentare un obiettivo alla portata del mercato.